Domain reinraumleuchte.de kaufen?
Wir ziehen mit dem Projekt
reinraumleuchte.de um.
Sind Sie am Kauf der Domain
reinraumleuchte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain reinraumleuchte.de kaufen?
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
Ähnliche Suchbegriffe für Gesonderte
Top-Angebote
Produkte zum Begriff Gesonderte:
-
Weingut Finkenauer 2025 Leuchtkraft Sauvignon BlancEin Sauvignon Blanc mit ausdrucksstarker Aromatik: Frische Stachelbeere, ein feiner Hauch von Heu und eine angenehme Mineralität prägen seinen eleganten Charakter. Am Gaumen ist er klar und erfrischend – ein echter Genussmoment. Er ist vielseitig einsetzbar, ideal als Aperitif oder zu asiatischen Gerichten und gegrilltem Gemüse. Ein Wein, der jede Gelegenheit unkompliziert bereichert.8,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
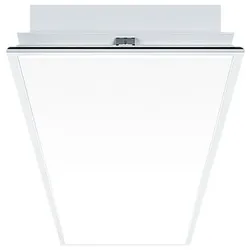
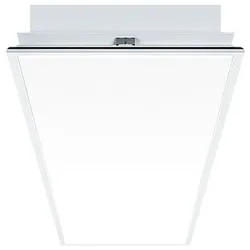
Zumtobel Group LED-Reinraumleuchte CL2 SE 780 #42191505Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinBildschirmarbeitsplatztauglich nach EN 12464-1=jaLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=jaDimmung DALI-2=jaDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinLichtverteilung=symmetrischAusstrahlungswinkel=> 80° - extrem...833,23 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Zumtobel Group LED-Reinraumleuchte CL2 SE 660 #42191501Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinBildschirmarbeitsplatztauglich nach EN 12464-1=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=jaDimmung DALI-2=jaDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinLichtverteilung=symmetrischAusstrahlungswinkel=> 80° - extr...791,89 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Zumtobel Group LED-Reinraumleuchte CL2 I 6000 #42932580Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinGeeignet für Lichtbandkonfiguration=neinBildschirmarbeitsplatztauglich nach EN 12464-1=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeWerkstoff des Gehäuses=StahlGehäusefarbe=weißWerkstoff der Abdeckung=Kunststoff transparentAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DALI-2=neinDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=jaD...744,07 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter

-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
Top-Angebote
Produkte zum Begriff Gesonderte:
-
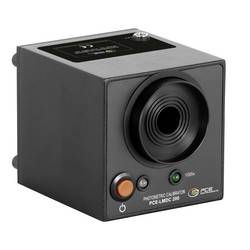
PCE Instruments Kalibrator PCE-LMDC 200 Lichtstärke 100 lx Lichtfarbe 3000 K Arbeitsperiode 1min Genauigkeit ±0,1 %Der Kalibrator für Lichtmessgeräte zeichnet sich durch seine präzisen Eigenschaften aus. Die Lichtstärke des Kalibrator ist auf 100 lux festgelegt und gewährleistet eine zuverlässige und genaue Justierung der Lichtsensoren. Lichtmessgeräte die mit dem Kalibrator kontrolliert und justiert werden liefern unter realen Bedingungen zuverlässige Messwerte. Ein weiteres wichtiges Merkmal des Kalibrators ist seine definierte Lichtfarbe von 3000 Kelvin. Diese Farbtemperatur der Lichtquelle des Kalibrators ist den gängigen Lichtverhältnissen angepasst und ermöglicht somit eine realitätsnahe Kalibrierung. Die Arbeitsperiode des Kalibrators beträgt 1 Minute. Diese kurze Zeitspanne stellt sicher, dass die Lichtquelle des Kalibrators keinem unnötigen Verschleiß unterliegt. Zusätzlich beinhaltet der Kalibrator eine Kontrolle der Eingangsspannung, um sicherzustellen, dass der Kalibrator unter optimalen Bedingungen betrieben wird. Diese Funktion trägt dazu bei, mögliche Fehlerquellen auszuschließen und die Genauigkeit der Lichtausgabe zu gewährleisten. Insgesamt ist dieser Kalibrator eine zuverlässige und präzise Lösung für die Kalibrierung von Lichtmessgeräten, insbesondere des PCE-LMD 200. Durch die sorgfältig definierten Eigenschaften ermöglicht er eine genaue Anpassung der Instrumente an unterschiedliche Lichtverhältnisse, wodurch die Zuverlässigkeit der Lichtmessungen gewährleistet wird.1235,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ceag Notlichtsysteme Linse mit Lichtverteilung FT2SE-LOArt des Zubehörs/Ersatzteils=LinseLichtverteilung=symmetrischLichtaustritt=direktAusführung des Rasters/Reflektors=ohneRaster gelocht=neinReflektor gelocht=neinLichtverteiler=FokuslinseWerkstoff=KunststoffLänge=217 mmBreite=33 mmHöhe/Tiefe=7 mm23,15 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Weingut Finkenauer 2025 Leuchtkraft Sauvignon BlancEin Sauvignon Blanc mit ausdrucksstarker Aromatik: Frische Stachelbeere, ein feiner Hauch von Heu und eine angenehme Mineralität prägen seinen eleganten Charakter. Am Gaumen ist er klar und erfrischend – ein echter Genussmoment. Er ist vielseitig einsetzbar, ideal als Aperitif oder zu asiatischen Gerichten und gegrilltem Gemüse. Ein Wein, der jede Gelegenheit unkompliziert bereichert.8,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Zumtobel Group LED-Reinraumleuchte CL2 SE 780 #42191505Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinBildschirmarbeitsplatztauglich nach EN 12464-1=jaLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=jaDimmung DALI-2=jaDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinLichtverteilung=symmetrischAusstrahlungswinkel=> 80° - extrem...833,23 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Wann gesonderte Meldung 57?
"Wann gesonderte Meldung 57?" bezieht sich auf eine spezifische Meldung oder Information, die in einem bestimmten Kontext oder System angezeigt wird. Diese Meldung könnte beispielsweise in einem Softwareprogramm, einem Datenbankprotokoll oder einem Überwachungssystem erscheinen. Um herauszufinden, wann diese spezielle Meldung auftaucht, müsste man den genauen Kontext oder die spezifische Situation kennen, in der sie erscheint. Es könnte sich um eine Warnung, einen Fehler oder eine Benachrichtigung handeln, die auf ein bestimmtes Ereignis oder eine bestimmte Bedingung hinweist. Um mehr Informationen darüber zu erhalten, wann die gesonderte Meldung 57 erscheint, wäre es hilfreich, die entsprechende Dokumentation oder den Verantwortlichen für das System zu konsultieren. **
-
Was ist gesonderte Meldung 57?
Was ist gesonderte Meldung 57? Ist es ein spezifischer Begriff oder eine Bezeichnung für eine bestimmte Art von Meldung? Gibt es eine spezielle Bedeutung oder Verwendungszweck für diese Meldung in einem bestimmten Kontext? Wird sie in einem bestimmten Bereich oder einer bestimmten Branche verwendet? Kann sie Auswirkungen auf rechtliche oder administrative Prozesse haben? **
-
Was heißt gesonderte und einheitliche Feststellung?
Die gesonderte und einheitliche Feststellung bezieht sich auf die steuerliche Gewinnermittlung von Personengesellschaften wie z.B. GmbH & Co. KG oder OHG. Dabei werden die Einkünfte und Gewinne der Gesellschaft auf Ebene der Gesellschaft gesondert festgestellt und dann einheitlich den Gesellschaftern zugeordnet. Dies dient der transparenten und einheitlichen Besteuerung der Gesellschafter. Die gesonderte Feststellung erfolgt durch die Gesellschaft selbst, während die einheitliche Feststellung durch das Finanzamt durchgeführt wird. Dadurch wird sichergestellt, dass die steuerlichen Pflichten der Gesellschaft und ihrer Gesellschafter korrekt erfüllt werden. **
-
Wann wird eine gesonderte Feststellung abzugeben?
Eine gesonderte Feststellung wird in der Regel dann abgegeben, wenn es erforderlich ist, die steuerlichen Verhältnisse einer Person oder eines Unternehmens gesondert von anderen Steuerpflichtigen festzustellen. Dies kann zum Beispiel der Fall sein, wenn es um die steuerliche Behandlung von Gesellschaftern einer Personengesellschaft oder um die steuerliche Erfassung von Sonderbetriebseinnahmen geht. Die gesonderte Feststellung dient dazu, die steuerlichen Verhältnisse genau zu ermitteln und eine korrekte Besteuerung sicherzustellen. In der Regel wird die gesonderte Feststellung durch das zuständige Finanzamt durchgeführt. **
Ähnliche Suchbegriffe für Gesonderte
-
Zumtobel Group LED-Reinraumleuchte CL2 SE 660 #42191501Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinBildschirmarbeitsplatztauglich nach EN 12464-1=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=jaDimmung DALI-2=jaDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=neinDimmung Touch and Dim=neinDimmung Zigbee=neinDimmung mit Push-button=neinLichtverteilung=symmetrischAusstrahlungswinkel=> 80° - extr...791,89 €*Versand: 99,89 €Sichere Weiterleitung zum Anbieter
-
Zumtobel Group LED-Reinraumleuchte CL2 I 6000 #42932580Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinGeeignet für Lichtbandkonfiguration=neinBildschirmarbeitsplatztauglich nach EN 12464-1=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeWerkstoff des Gehäuses=StahlGehäusefarbe=weißWerkstoff der Abdeckung=Kunststoff transparentAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=neinDimmung DALI-2=neinDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=jaDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=jaD...744,07 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Zumtobel Group LED-Reinraumleuchte CL2 I 6000 #42932582Geeignet für Pendelaufhängung=neinGeeignet für Deckenmontage=jaGeeignet für Einbaumontage=jaGeeignet für Aufbaumontage=neinGeeignet für Lichtbandkonfiguration=neinBildschirmarbeitsplatztauglich nach EN 12464-1=neinLeuchtmittel=LED nicht austauschbarMit Leuchtmittel=jaGeeignet für Anzahl der Lichtquellen=1Fassung=sonstigeWerkstoff des Gehäuses=StahlGehäusefarbe=weißWerkstoff der Abdeckung=Kunststoff transparentAusführung des Rasters=ohneSpannungsart=ACNennspannung=220..240 VBetriebsgerät=LED-Betriebsgerät stromgesteuertMit Betriebsgerät=jaAustauschbares Betriebsgerät=jaDimmbar=jaDimmung 0-10 V=neinDimmung 1-10 V=neinDimmung DALI=jaDimmung DMX=neinDimmung DSI=neinDimmung herstellerspezifisch=neinDimmung Netzspannungsmodulation=neinDimmung Phasenabschnitt=neinDimmung Phasenanschnitt=neinDimmung programmierbar=neinDimmung Potentiometer (geräteintegriert)=neinDimmung RF=neinDimmung Touch and ...701,93 €*Versand: 29,89 €Sichere Weiterleitung zum Anbieter
-
Tiptree Jr., James: Helligkeit fällt vom HimmelHelligkeit fällt vom Himmel , Eine Novafront zieht an dem entlegenen kleinen Planeten Damiem vorbei und lockt einen bunten Haufen Besucher an: Forscher, Touristen, Heilung Suchende und einen Trupp jugendlicher Pornostars mit ihrem Agenten, der in aufsehenerregender Kulisse einen Film drehen will. Sie alle kommen in dem Gästehaus unter, das von drei Wächtern betrieben wird, die von der Föderation zum Schutz der Bewohner des Planeten abgestellt wurden. Die Dameii sind Wesen von ätherischer Schönheit und mit grauenvoller Vergangenheit. Finster ragt die Vergangenheit in die heiter-erotische Gegenwart und finster scheinen die Absichten einiger der Besucher. Schon bald werden in der kleinen Zwangsgemeinschaft die Masken fallen, wird erneut Gewalt ausbrechen, werden Betrug und Mord, echtes und falsches Heldentum, Schuld und der Drang nach Vergeltung und eine in allem wirkende Liebe und Sehnsucht nach Schönheit in einem großen letzten Gericht enden. James Tiptree Jrs. zweiter und gleichzeitig letzter Roman erscheint erstmals in deutscher Übersetzung und schließt die 10-bändige Werkausgabe ab. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 20180219, Produktform: Leinen, Autoren: Tiptree Jr., James, Übersetzung: Stumpf, Andrea, Seitenzahl/Blattzahl: 511, Keyword: Alien; Nova; Sex; Thriller, Fachkategorie: Thriller / Spannung~Klassische Science-Fiction-Literatur~Moderne und zeitgenössische Belletristik, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 195, Breite: 128, Höhe: 38, Gewicht: 594, Produktform: Gebunden, Genre: Belletristik,24,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss eine gesonderte Feststellung machen?
Eine gesonderte Feststellung muss gemacht werden, wenn Einkünfte auf mehrere Steuerpflichtige aufgeteilt werden müssen, zum Beispiel bei Ehegatten oder Erbengemeinschaften. Sie dient dazu, die Einkünfte gerecht auf die Beteiligten zu verteilen und somit die individuelle Steuerlast zu ermitteln. Eine gesonderte Feststellung ist auch erforderlich, wenn Einkünfte aus verschiedenen Einkunftsarten vorliegen, die getrennt versteuert werden müssen. Sie wird in der Regel vom Finanzamt durchgeführt und ist wichtig für die korrekte Versteuerung der Einkünfte. **
-
Wann muss gesonderte Feststellung abgegeben werden?
Die gesonderte Feststellung muss abgegeben werden, wenn eine Personengesellschaft (z.B. GbR, OHG, KG) Einkünfte erzielt, die den Gewinnverteilungsschlüssel der Gesellschafter übersteigen. Dies kann z.B. der Fall sein, wenn ein Gesellschafter Sonderbetriebseinnahmen oder -ausgaben hat. Die gesonderte Feststellung dient dazu, die steuerlichen Auswirkungen dieser Sonderposten auf die Gesellschafter individuell festzustellen. Sie muss innerhalb der gesetzlich vorgeschriebenen Frist beim Finanzamt eingereicht werden. **
-
Wer muss eine gesonderte Feststellung abgeben?
Eine gesonderte Feststellung muss von Personen oder Unternehmen abgegeben werden, die Einkünfte aus verschiedenen Einkunftsarten erzielen, die nicht automatisch zusammen veranlagt werden können. Dies betrifft beispielsweise Selbstständige, die neben ihrer selbstständigen Tätigkeit auch Einkünfte aus nichtselbstständiger Arbeit haben. Auch Personen, die Einkünfte aus Kapitalvermögen, Vermietung und Verpachtung oder sonstigen Einkünften erzielen, müssen eine gesonderte Feststellung abgeben. Die gesonderte Feststellung dient dazu, die Einkünfte aus den verschiedenen Einkunftsarten korrekt zu ermitteln und steuerlich richtig zuzuordnen. In der Regel wird die gesonderte Feststellung im Rahmen der Einkommensteuererklärung abgegeben. **
-
Was ist eine gesonderte Meldung 57?
Was ist eine gesonderte Meldung 57? Eine gesonderte Meldung 57 ist eine spezifische Meldung, die in bestimmten Situationen von Unternehmen oder Behörden an die zuständige Stelle übermittelt wird. Sie enthält wichtige Informationen zu einem bestimmten Sachverhalt oder Ereignis, die gesondert gemeldet werden müssen. Diese Meldung dient dazu, relevante Daten oder Ereignisse zu dokumentieren und sicherzustellen, dass sie von den zuständigen Stellen angemessen bearbeitet werden können. In der Regel wird eine gesonderte Meldung 57 nur in bestimmten Fällen oder nach festgelegten Kriterien erstellt und übermittelt. Es handelt sich also um eine spezielle Form der Meldung, die eine besondere Bedeutung oder Dringlichkeit haben kann. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.